新闻 · Spain
Pérez-Llorca与IE探讨欧洲可持续发展新规
Pérez-Llorca在马德里举办了新一期Pérez-Llorca/IE讲席活动,主题为「CSRD和CSDDD指令改革:可持续发展信息披露与企业尽职调查的新框架」。
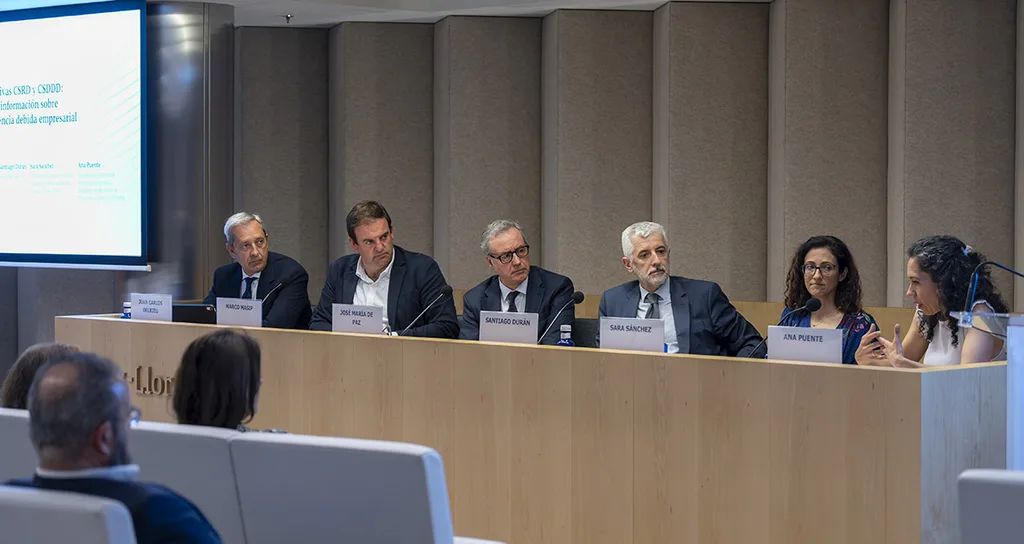
Pérez-Llorca 在马德里举办了新一期Pérez-Llorca/IE讲席活动,主题为「CSRD和CSDDD指令改革:可持续发展信息披露与企业尽职调查的新框架」。与会者探讨了欧盟《官方公报》于2026年2月26日刊载《2026/470号指令》后形成的法律格局。
本次活动由Pérez-Llorca ESG与气候变化监管业务领域合伙人José María de Paz主持。参与讨论的嘉宾包括:经济、贸易与企业部可持续金融与数字金融副总司长Ana Puente;会计与审计研究所(ICAC)所长Santiago Durán;西班牙银行ASG办公室主任Juan Carlos Delrieu;Telefónica ESG战略与报告总监Marco Masip;以及IE Law School副教授、私法系主任Sara Sánchez。
活动期间,与会者分析了《2026/470号指令》如何缩小部分企业可持续发展义务的适用范围,并对信息的可获得性和质量作出重要调整。讨论聚焦于CSRD和CSDDD指令的监管简化,以及报告义务适用企业数量的大幅减少。
圆桌讨论还探讨了改革带来的技术和法律后果。Santiago Durán提醒,在监管框架尚未全面实施前就对其进行修订存在风险,并指出,适用范围缩小和核查受限,令人质疑该体系能否确保可持续发展信息真实、公允且一致地反映实际情况。
Sara Sánchez则分析了改革对企业尽职调查制度的法律影响,并指出,简化进程对民事责任制度进行了深刻重构。她表示,适用规则碎片化可能增加企业面临的复杂性和法律不确定性。
与会者还探讨了监管范围缩小的后果,预计负有可持续发展信息报告义务的企业数量将降至约300至600家。与会者还一致指出,初始框架尚未充分实施,监管规则便接连变化,这造成了不确定性,也增加了企业规划的难度。
Juan Carlos Delrieu强调,信息可获得性降低可能对金融监管和风险管理产生影响。他指出,简化可持续发展信息披露不应被视为放松监管,并警告称,企业报告减少可能限制金融机构识别、衡量和管理风险所需的数据,进而可能影响金融稳定。
Marco Masip着重指出,信息披露框架应回应不同利益相关方的实际需求,并为组织创造切实价值。他表示,挑战不仅在于报告信息的数量,更在于确保信息对使用者有用。
讨论还表明,有必要推动建立报告模式,确保信息具有实用性、义务符合比例原则,并为相关各方提供法律确定性。
Ana Puente重点谈及公私合作在西班牙落实欧洲可持续金融框架中的作用。她指出,可持续金融是推动实体经济转型、应对气候风险并增强企业竞争力的工具。她还表示,尽管根据「Omnibus」方案的结果,负有可持续发展信息报告义务的企业数量有所减少,但在存在明确回报的情况下,仍有激励措施和机制可以促进自愿报告。她以Eco-Track为例,介绍了这项由可持续金融委员会推动的倡议。该倡议帮助中小企业识别有助于金融机构满足气候风险管理监管预期的可持续发展信息。
讨论环节还探讨了自愿报告标准的作用,以及制定指南和激励措施的必要性,以便适用范围不再涵盖的企业能够提供有用、可比且适度的信息。
通过Pérez-Llorca/IE讲席,Pérez-Llorca重申,将协助客户履行监管义务,并适应欧盟的主要法规发展。
perez-llorca.com


