Noticia · España
Pérez-Llorca e IE examinan la nueva regulación europea de sostenibilidad
Pérez-Llorca celebró en Madrid una nueva sesión de la Cátedra Pérez-Llorca/IE titulada "La reforma de las Directivas CSRD y CSDDD: un nuevo marco para la información sobre sostenibilidad y la diligencia debida empresarial".
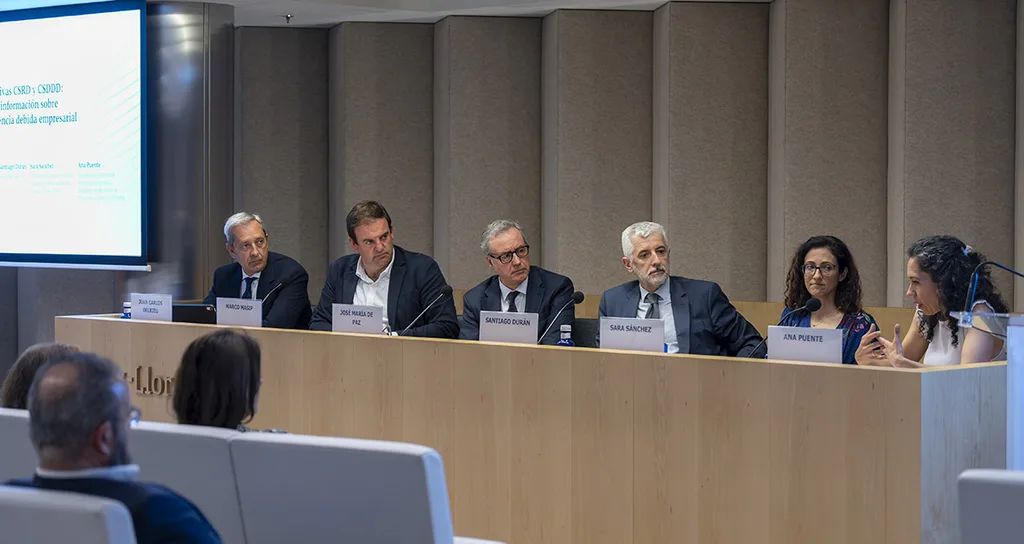
Pérez-Llorca celebró en Madrid una nueva sesión de la Cátedra Pérez-Llorca/IE titulada "La reforma de las Directivas CSRD y CSDDD: un nuevo marco para la información sobre sostenibilidad y la diligencia debida empresarial". El encuentro examinó el escenario jurídico resultante tras la publicación de la Directiva 2026/470 en el Diario Oficial de la Unión Europea el 26 de febrero de 2026.
La sesión fue moderada por José María de Paz, socio de ESG y Regulación del Cambio Climático de Pérez-Llorca, y contó con la participación de Ana Puente, subdirectora general de Finanzas Sostenibles y Digitales del Ministerio de Economía, Comercio y Empresa; Santiago Durán, presidente del Instituto de Contabilidad y Auditoría de Cuentas (ICAC); Juan Carlos Delrieu, director de la Oficina ASG del Banco de España; Marco Masip, director de Estrategia ESG y Reporting de Telefónica; y Sara Sánchez, profesora agregada y directora del Departamento de Derecho Privado de IE Law School.
Durante la jornada, los participantes analizaron cómo la Directiva 2026/470 reduce el alcance de determinadas obligaciones de sostenibilidad corporativa e introduce cambios relevantes en la disponibilidad y calidad de la información. El debate se centró en la simplificación normativa de las Directivas CSRD y CSDDD y en la reducción sustancial del número de sociedades sujetas a obligaciones de reporte.
La mesa redonda abordó asimismo las consecuencias técnicas y jurídicas derivadas de la reforma. Santiago Durán advirtió sobre los riesgos de revisar un marco regulatorio antes de su plena aplicación y señaló que la reducción del alcance y las limitaciones en la verificación generan interrogantes sobre la capacidad del sistema para ofrecer una imagen fiel y consistente de la información de sostenibilidad.
Por su parte, Sara Sánchez analizó las implicaciones jurídicas de la reforma sobre el régimen de diligencia debida empresarial y destacó que el proceso de simplificación supone una profunda reconfiguración del régimen de responsabilidad civil. Según indicó, la fragmentación de las normas aplicables puede incrementar la complejidad y la inseguridad jurídica para las empresas.
Los participantes también examinaron las consecuencias de la reducción del perímetro regulatorio, que podría situar el número de sociedades obligadas a reportar información de sostenibilidad en un rango aproximado de entre 300 y 600 empresas. Asimismo, coincidieron en señalar que la sucesión de cambios regulatorios antes de que el marco inicial pudiera desplegarse plenamente ha generado incertidumbre y dificultado la planificación empresarial.
Juan Carlos Delrieu destacó las implicaciones que una menor disponibilidad de información puede tener para la supervisión financiera y la gestión de riesgos. Subrayó que la simplificación de la divulgación de información de sostenibilidad no debe interpretarse como una desregulación y advirtió que la reducción del reporte corporativo puede limitar los datos que las entidades financieras necesitan para identificar, medir y gestionar riesgos, con potenciales implicaciones para la estabilidad financiera.