观点
Rodolfo G. Papa重点介绍LATIN COUNSEL《2026年并购报告》的要点
LATIN COUNSEL近日连续第4年发布《LATIN COUNSEL美洲并购展望(2026年版)》(作者:Rodolfo G. Papa)Rodolfo G.
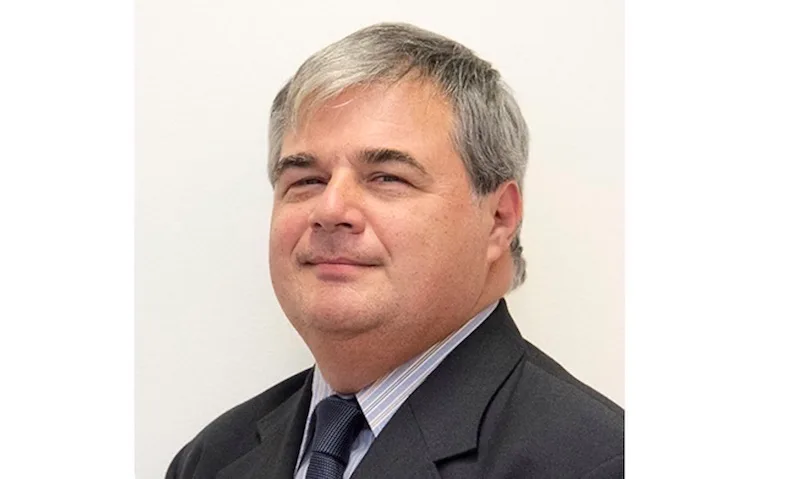
LATIN COUNSEL近日连续第4年发布《LATIN COUNSEL美洲并购展望(2026年版)》(作者:Rodolfo G. Papa)
LATIN COUNSEL驻阿根廷记者Rodolfo G. Papa曾担任本报告前三版的编辑,同时也是一名“本地律师”,为本地及外国客户提供并购合同谈判法律服务;他还是学者、导师和拉美青年律师培训师,担任国际培训课程“并购交易结构”的负责人(课程提供“in-house”形式),并在拉美出版过5本有关这一主题的著作。本次,他就最新发布的第4版《LATIN COUNSEL美洲并购展望(2026年版)》以及拉美企业律师专业培训的其他热点问题,分享了一系列见解。
一、《LATIN COUNSEL美洲并购展望(2026年版)》的“支柱”
LATIN COUNSEL近日连续第4年发布年度报告《美洲并购展望(2026年版)》。报告汇集了对拉美和西班牙主要市场动态的最新观察,聚焦此类商业交易的达成情况。
自2023年首版发布以来,本报告不断吸纳并扩大拉美多个司法管辖区领先企业律师事务所的贡献,由各所代表作为共同作者参与编写。
第4版报告的作者及参与律所如下:
阿根廷:Estanislao Olmos – Bruchou & Funes de Rioja。
巴西:Paula Vieira de Oliveira、Manoela Bruno Morales Naquis、Daniel Fermann – Mattos Filho。
中美洲 (区域视角):Vivian Liberman – BLP。
智利:Pablo Iacobelli、Sebastian Melero – Carey。
哥伦比亚:Claudia Barrero – Philippi Prietocarrizosa Ferrero DU & Uría。
厄瓜多尔:Diego Pérez、Juan Manuel Marchán – Pérez Bustamante & Ponce。
西班牙:Iván Delgado – Pérez-Llorca。
墨西哥:Manuel Galicia – Galicia Abogados。
巴拉圭:Antonio Villa Berkemeyer、Hugo Alexander Berkemeyer – Berkemeyer。
多米尼加共和国:Fabio J. Guzmán Saladín、Lourdes Medina Romero – Guzmán Ariza。
秘鲁:Alberto Rebaza、Rafael Lulli – Rebaza, Alcázar & De Las Casas。
委内瑞拉:Fulvio Italiani – D’Empaire;以及
美洲 (区域视角)| SKADDEN, ARPS, SLATE, MEAGHER & FLOM LLP(纽约)| Paola Lozano(报告编辑)
《LATIN COUNSEL美洲并购展望(2026年版)》的内容框架,依托各位“本地”作者的贡献,围绕以下宏观问题展开,并以各作者所在司法管辖区为基础作答:
1. 您预计哪些主要趋势将塑造2026年的并购格局,尤其是哪些行业更具韧性,以及您所在地区的地理区域并购活动将如何发展?
2. 您预计监管框架的变化——特别是新增贸易关税的影响以及竞争法的发展——将如何影响2026年的跨境并购活动?
3. 根据对2026年经济状况的预测,您预计哪些因素(例如利率趋稳或符合ESG标准)对企业估值的影响最大?
4. AI标准化和数字化转型将如何继续推动2026年的并购战略,尤其是在医疗、金融和科技等行业?
5. 您预计2026年的融资选择和交易结构将有哪些变化,尤其是私人信贷的作用,以及如何利用earn-out机制弥合估值差距?
报告全文的西班牙语版和英语版可通过以下链接获取:
https://www.latincounsel.com/?Noticias=MA_Perspectivas_para_Las_Americas_Edicion_2026&lang=English
值得指出的是,本报告的编制时间与近期举行的国际会议几乎同步。该会议名为“M&A in Latin America: building bridges through business: rethinking M&A in the Americas”,由国际律师协会(IBA)拉美区域论坛及其“Corporate and M&A Law”委员会主办,于3月23日至25日在乌拉圭东岸共和国埃斯特角城举行。本报告绝大多数共同作者亲自出席,LATIN COUNSEL团队的多名成员也代表该品牌参加会议。LATIN COUNSEL是会议官方参展方之一,团队由副总监Mónica Fuertes Britez带队。
在这场国际会议期间,报告内容与700多名参会者分享。
LATIN COUNSEL创立于20多年前,是商业领域法律新闻及伊比利亚美洲领先律师事务所报道领域的领先品牌。自创立以来,该品牌一直推动相关国际活动、会议、研讨会和交流活动的传播与参与,活动以线下和线上形式举行,涉及本报告所讨论的主题。
LATIN COUNSEL团队成员也曾代表该品牌参加此类活动。活动由在企业法律服务领域享有全球声誉的机构主办,举办地包括拉美地区主要城市,以及美国、加拿大和欧洲的城市(例如国际律师协会、美国律师协会国际法分会、AIJA、落基山矿业法基金会等)。
总之,阅读本报告后(我们当然建议您阅读),以下列出本版报告可能揭示的主要“发现”,但并非穷尽:
在拉美任何司法管辖区达成的并购交易都有其独特之处,具体取决于受影响的经济行业(及其监管影响)、交易各方的情况(尤其是买方),以及交易是纯属本地交易,还是 跨境交易;
买方的身份目前可能有多种形式,例如主权财富基金、私募股权基金、拉美跨国企业或家族办公室,具体视情况而定;
交易结构并无单一的成因。实践中,交易可能是跨国公司撤资,也可能是为了获取新的“市场份额”;
法律和监管尽职调查已纳入一系列“前沿”议题,例如ESG、合规、公司治理、个人数据处理与隐私、反垄断以及网络安全政策等;
近年来,一系列“国家立法”出台,使一项监管要求在区域并购交易中变得至关重要:事前经营者集中审查。例如,阿根廷将于2026年11月起实施该制度,乌拉圭和危地马拉近期的案例也值得关注;
本地区标准化使用的SPA(按英美格式起草)近期纳入了一些源自普通法实践的条款(美国和西班牙也有此类实践),例如购买陈述与保证保险,以及价格调整条款(或earn-out机制);
人工智能在本地区并购交易的尽职调查中日益广泛地得到应用;
多数交易倾向于在SPA中约定通过商业仲裁(本地或国际)解决合同履行引发的争议。采用仲裁的优势包括:根据1958年《纽约公约》,执行裁决无需办理承认与执行程序;仲裁程序受到司法干预的程度也有限。
二、拉美并购交易达成的“四条路径”
谈及本地区达成的此类商业交易,不能忽视使其具有鲜明特征的一系列特殊因素。
从结构上看,决定交易特点的主要因素是我所称的“四条路径”。显然,我们必须了解这些因素,以便预判可能对交易产生不利影响的风险情形。
并购交易的“四条路径”是什么?
交易各方(或“未来合同当事人”);目标公司(相对于交易各方而言属于“第三方”);交易本身(可能须经监管批准,例如根据当地“竞争法”被认定为“经营者集中”);最后是与目标公司存在某种法律关系的“第三方”,其行为可能使目标公司承担责任(例如劳动法上的连带责任,或根据适用法律——特别是企业合规方面的法律——承担独立的刑事责任)。
此类交易的另一特点是,其筹备和完成并非线性过程,也不会自动实现。在绝大多数情况下,鉴于交易阶段和文件已趋于标准化,合同合意的形成将取决于“合同当事人的行为和意图”,并受“诚信原则”及“附随义务”(包括忠诚、一致、信赖、信息披露和保密等)的约束。
因此,从拉美企业法律实务的角度看,并购交易通常具有“标准化”结构,整体上一般分为3个阶段:初步或缔约前阶段、合同阶段(又可分为签约和交割),以及合同后阶段。
需要强调的是,现实中阶段之间的转换未必一定发生,因为交易过程中可能出现各种冲突;此外,每项并购交易都有其独特之处。
对于陪同本地或外国客户筹划此类交易的“本地律师”而言,每项并购交易本身都充满挑战。律师不仅需要证明自己具备起草交易文件的知识和经验,还要开展真正的团队协作,由不同法律和监管领域的专业人士共同参与。他们的贡献对于提升专业服务价值至关重要,服务目标包括:
(a) 获取相关信息(或在必要时核实信息),了解目标公司的财务状况及其优势和弱点;
(b) 识别可能对交易达成产生不利影响的潜在财务和监管风险;
(c) 充分说明发现的“重大不利事项”及其影响,并在可行的情况下明确提出必要的缓释措施;以及
(d) 利用上述信息为后续转让合同谈判提供依据。
并购交易不仅需要法律领域的跨学科协作,也需要其他专业人士参与,尤其是会计师,他们负责审查目标公司的会计和税务事项,将其作为会计主体和独立纳税人进行评估;企业融资专家则负责对其进行财务估值。
从实务角度看,负责主导交易的律师应考虑若干前提。以下列出我认为重要的几点。
首先,要明确我们从交易筹备阶段起代表哪一方的利益,尤其是在 尽职调查阶段;调查结论应为转让合同谈判提供依据。
当然,根据我们为哪一方提供专业服务,所采取的谈判策略和法律保障措施也会不同:我们可能代表卖方,也可能代表潜在买方。
还要考虑拟议交易是纯属本地交易,还是跨境交易。在此类交易中,本地律师经常代表外国企业;这些企业可能决定撤资,也可能通过收购本地公司的股权首次进入当地市场。目前,这两种情形都很常见。
因此,交易具有跨境性质时,我们必须妥善识别和管理由此产生的一些重要情况。
例如,为来自英美法系国家的全球性公司提供法律服务时,交易语言(尤其是交易文件)通常为英语。
这是一项全球普遍接受的“不成文规则”,因此会涉及一些源自普通法的法律术语。
这也是拉美律师面临的另一项挑战。审阅外国公司律师以英语起草的文件时,如果该外国公司是本地并购交易的一方,文件内容在实质上应与我们各自的法律体系相一致。
三、拉美并购交易的结构:股权交易与资产交易。以区域实务视角重新审视SPA
开始工作时,我们应向客户提出一个简单但关键的问题:拟议的并购交易将如何构建?
换言之,交易标的是出售或收购目标公司的控股股权(或“控股股权包”),从而取得对本地目标公司的“法律上的内部控制权”;还是另行收购一组资产、商业场所或商誉(“商业资产”),构成一个“事实上的整体”。在本地区,多数司法管辖区的适用法律均对后者设有专门规定。
选择其中一种结构,对并购交易的法律实施方式至关重要。
首先需要说明,选择其中一种交易结构的最重要区别是什么。答案是:收购一家公司的“控制权”并成为其新的控股股东或合伙人,意味着间接“继承”该公司的全部历史,尤其是其全部负债,不仅包括已知或已入账的负债,也包括未知负债,或通常所称的“隐性负债”。这会使收购方承担遭遇“未知”风险的可能性——这是最坏的情形。
相比之下,收购资产(以商业场所或商业资产的形式实现)可能可以限制买方承担卖方经营过程中产生的某些负债或债权,尤其是商业债务;但劳动和税务方面的责任除外,买方仍须对此承担连带责任。
值得注意的是,根据市场实践,目前绝大多数并购交易都采用股权交易结构,或按英美术语所称的“share deals”。
哥伦比亚市场的经验也为上述观点提供了有力佐证。
最近,安第斯大学法学院并购研究小组编制了一份名为《Deal Points 2025》的研究报告,并在“第四届哥伦比亚并购大会”期间发布。报告指出,2024年该市场所调查的并购交易中,79%采用股权交易结构。
另一个关键问题是,合同当事人要协商转让本地公司的控股股权所涉及的风险和责任分配范围,就必须明确出售股权的股东或合伙人转让的究竟是什么。换言之,转让的是否仅为其股东或合伙人身份,还是也隐含转让了公司净资产的一部分。
阿根廷联邦首都的商事判例法已对这一问题作出裁决,判决认为:
“……在控股股权包买卖合同中,卖方不对公司净资产状况提供保证,因为转让方仅转让其股东权利,而非公司净资产的一部分;但如果双方明确约定将转让的股份或股权与公司净资产挂钩,并就此设定保证制度,则属例外……”
换言之,根据该判决的裁判理由,可以认为,关于公司净资产转让所产生的风险和责任由谁承担、是否转移的问题,适用范围更广;此外,此类约定本质上属于非典型、无名合同。
我在2025年9月17日至20日举行的第十六届阿根廷公司法与企业法大会暨第十二届伊比利亚美洲公司法与企业法大会上,现场宣读了以此为主题的论文。大会由图库曼国立大学法学院主办。
在该论文中,我指出,尽管新的统一法典承认,对于以金钱为对价转让证券所有权的合同,可以补充适用买卖合同规则,但我并不赞同试图将这种全球标准化的交易结构至少部分纳入传统买卖合同规则。该结构的形成,归根结底体现了契约必须遵守原则的充分适用。
基于我在论文中提出的“突破性”观点——其源自比较法——我们认为,上述判决确立的原则应予更新。因此,控股股权转让所产生的风险和责任制度原则上应通过独立约定加以安排,与传统民法规则并行;但不得排除当事人意思自治无法变更的强制性规范或公共秩序规范。
为支持这一主张,我参考了伊比利亚美洲多个司法管辖区的学术观点,尤其是西班牙、秘鲁和哥伦比亚的相关观点。
哥伦比亚的做法体现了这一“前沿”立场。哥伦比亚最高法院民事审判庭作出的一项判决,重申了25年前联邦首都商事法院在上述“Rocha诉Puente”案中的裁决。
哥伦比亚法院在该先例中指出,股票买卖的一般规则是,出售标的是股票,而非其背后的公司。因此,根据哥伦比亚最高法院的裁定,买方只能就股票被追夺或存在隐蔽瑕疵提出索赔,公司遭遇的或有事项不属于赔偿范围。按照该判决的裁判理由,合同当事人必须加入“赔偿约定”以扩大责任范围,否则公司本身不在保障范围内。
另一项学术观点与上述论述一致,指出“陈述与保证”的重要作用,正是使法律交易与公司的实际价值挂钩,从而扩大卖方的义务,使其对所转让公司的净资产承担责任。该观点还指出,股票买卖不存在涵盖公司净资产事项的一般责任制度,因此双方必须严格遵守合同中为此约定的责任制度。由此,股票买卖合同的一般规则是,双方就卖方责任所作的约定不仅是双方必须遵守的法律,也是双方唯一适用的法律。
四、结语:拉美并购交易结构设计领域的企业律师并非天生,而是后天培养而成
回顾自己的法律职业生涯,专攻此类交易一直是一个持续学习和专业训练的过程,至今仍在继续。
对于即将毕业的法学院学生,以及职业生涯初期、希望从事企业法律工作的律师而言,证明自己具备并购交易定位所需的专业知识和经验,无疑是应当努力实现的目标。
因此,我们应思考,哪些主要工具有助于获取相关知识并形成扎实的专业能力,从而成长为未来负责交易设计和达成的领导者;无论是担任“in-house”律师(负责中型或大型公司的内部法务部门),还是加入通常提供此类专业服务的国际知名律师事务所。
对此,我没有唯一的答案。
在我看来,学习和培训的途径有很多。
一个很好的学习方式,当然是加入由一家或多家律师事务所的合伙人或资深人士领导的团队。这些提供全方位服务的律师事务所可根据其业务领域,为交易一方提供法律服务。
当然,还有其他选择,例如参加课程、培训和进修项目,获取实用且适当的信息,了解如何设计具有这些特点的交易、各阶段需要准备哪些文件,以及交易可能面临的主要风险。
过去5年,我有机会(也面临挑战)为来自拉美13个国家的500多名律师提供相关专业培训。
另一种方式是与导师或指导者建立人脉,通过交流分享其经验、教训和建议,沿着一条“路线图”前行,帮助受指导者实现目标。
还应提及另一项重要能力,它超越了并购交易的专业知识和经验。为了有效履职,专门从事并购法律服务的律师应在与客户及同事的互动中妥善运用一系列“软技能”,例如有效沟通、情商、时间管理、同理心、韧性、团队管理、灵活决策,以及工作与生活的平衡等。
我们希望这些内容能引起有意继续提升专业知识和能力的同行的兴趣,助力他们在企业领域设计和主导此类交易,拓展专业实践。
毫无疑问,这项挑战仍将摆在所有人面前。
如对本文内容有任何疑问或意见,或希望了解我的专业培训课程“并购交易结构”(远程及“in-house”形式,面向律师事务所和在拉美积极开展业务的公司),请通过以下邮箱联系我: Rodolfo.papa@latincounsel.com
Rodolfo G. Papa
LATIN COUNSEL驻阿根廷记者
邮箱: Rodolfo.papa@latincounsel.com