Opinião
Rodolfo G. Papa destaca os principais pontos do Relatório M&A 2026 da LATIN COUNSEL
A LATIN COUNSEL publicou recentemente — pelo quarto ano consecutivo — o relatório "LATIN COUNSEL M&A Perspectivas para as Américas (edição 2026)" (por Rodolfo G. Papa) Rodolfo G.
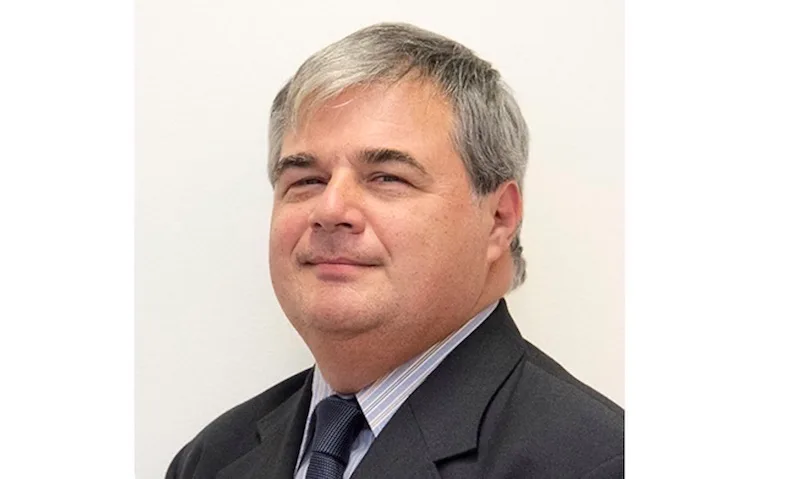
A LATIN COUNSEL publicou recentemente — pelo quarto ano consecutivo — o relatório "LATIN COUNSEL M&A Perspectivas para as Américas (edição 2026)" (por Rodolfo G. Papa)
Rodolfo G. Papa, correspondente da LATIN COUNSEL na Argentina e editor das três primeiras edições deste Relatório, atua também como "advogado local", assessorando clientes locais e estrangeiros na negociação de contratos de M&A. É acadêmico, mentor e instrutor de jovens advogados latino-americanos, diretor do curso internacional de treinamento e formação "Estrutura de um M&A Deal" (disponível no formato "in-house") e autor de cinco livros publicados na América Latina sobre o tema. Nesta ocasião, compartilha uma série de reflexões sobre a quarta edição recém-publicada do relatório "LATIN COUNSEL M&A Perspectivas para as Américas (edição 2026)" e outros temas atuais relacionados à formação profissional de advogados corporativos latino-americanos especializados no assunto.
I - Os "pilares" do relatório "LATIN COUNSEL M&A Perspectivas para as Américas (edição 2026)"
A LATIN COUNSEL publicou recentemente — pelo quarto ano consecutivo — seu relatório anual "M&A Perspectivas para as Américas (edição 2026)", cujo conteúdo oferece uma visão atual da dinâmica dos principais mercados da América Latina e da Espanha, com foco na realização desse tipo de transação comercial.
Desde sua primeira edição, em 2023, o relatório incorporou e ampliou a contribuição de escritórios de advocacia corporativa de destaque em várias jurisdições da região, por meio da participação de seus representantes como coautores da publicação.
Nesta quarta edição, participaram da elaboração do relatório os seguintes autores e escritórios:
Argentina: Estanislao Olmos – Bruchou & Funes de Rioja.
Brasil: Paula Vieira de Oliveira, Manoela Bruno Morales Naquis, Daniel Fermann – Mattos Filho.
América Central (perspectiva regional): Vivian Liberman – BLP.
Chile: Pablo Iacobelli, Sebastian Melero – Carey.
Colômbia: Claudia Barrero – Philippi Prietocarrizosa Ferrero DU & Uría.
Equador: Diego Pérez, Juan Manuel Marchán – Pérez Bustamante & Ponce.
Espanha: Iván Delgado – Pérez-Llorca.
México: Manuel Galicia – Galicia Abogados.
Paraguai: Antonio Villa Berkemeyer, Hugo Alexander Berkemeyer – Berkemeyer.
República Dominicana: Fabio J. Guzmán Saladín, Lourdes Medina Romero – Guzmán Ariza.
Peru: Alberto Rebaza, Rafael Lulli – Rebaza, Alcázar & De Las Casas.
Venezuela: Fulvio Italiani – D’Empaire, e,
AS AMÉRICAS (perspectiva regional) | SKADDEN, ARPS, SLATE, MEAGHER & FLOM LLP (NOVA YORK) | Paola Lozano (editora do Relatório)
A estrutura de conteúdo do relatório "LATIN COUNSEL M&A Perspectivas para as Américas (edição 2026)" foi definida com base nas contribuições de cada um de seus autores "locais", que responderam ao seguinte questionário "macro", considerando suas respectivas jurisdições de origem:
1. Quais são as principais tendências que devem moldar o cenário de M&A em 2026, especialmente em relação aos setores mais resilientes e à atividade geográfica em sua região?
2. Como as mudanças nos marcos regulatórios — especificamente, o impacto de novas tarifas comerciais e a evolução das leis de concorrência — devem afetar a atividade de M&A transfronteiriça em 2026?
3. Diante das condições econômicas projetadas para 2026, quais fatores — como a estabilização das taxas de juros ou o cumprimento de critérios ESG — devem ter maior influência nas avaliações das empresas?
4. De que forma a padronização da IA e a transformação digital continuarão a impulsionar as estratégias de M&A em 2026, especialmente em setores como saúde, finanças e tecnologia?
5. Que mudanças são esperadas nas opções de financiamento e nas estruturas dos negócios em 2026, especialmente quanto ao papel do crédito privado e ao uso de earn-outs para reduzir diferenças de avaliação?
A versão completa do Relatório, em espanhol e em inglês, pode ser acessada pelo seguinte link:
https://www.latincounsel.com/?Noticias=MA_Perspectivas_para_Las_Americas_Edicion_2026&lang=English
Vale destacar que o relatório foi elaborado quase simultaneamente à recente realização da conferência internacional "M&A in Latin America: building bridges through business: rethinking M&A in the Americas", organizada pelo fórum regional para a América Latina e pelo Comitê de "Corporate and M&A Law" da International Bar Association (IBA). O evento ocorreu de 23 a 25 de março, em Punta del Este, na República Oriental do Uruguai. Além da participação presencial da grande maioria dos coautores do relatório, vários integrantes da equipe da LATIN COUNSEL representaram a marca como um dos expositores oficiais da Conferência, sob a liderança de sua vice-diretora, Mónica Fuertes Britez.
Durante o evento internacional, o conteúdo do Relatório foi compartilhado com seus mais de 700 participantes.
Desde sua criação, há mais de 20 anos, a LATIN COUNSEL, como marca de destaque na publicação de notícias jurídicas sobre o mundo dos negócios e sobre escritórios de advocacia de destaque na Ibero-América, promove a divulgação e a participação em eventos, conferências, seminários e encontros internacionais de networking, realizados presencialmente ou a distância e relacionados ao tema deste Relatório.
Esses eventos, nos quais a LATIN COUNSEL também foi representada por integrantes de sua equipe, foram organizados nas principais cidades da região, bem como nos Estados Unidos, no Canadá e na Europa, por entidades reconhecidas mundialmente por sua atuação na advocacia corporativa (por exemplo, International Bar Association, American Bar Association (Section on International Law), AIJA e Rocky Mountain Mineral Law Foundation, entre outras).
Em conclusão, com base na leitura do relatório — que, naturalmente, recomendamos —, apresentamos a seguir, sem pretensão de exaustividade, alguns dos principais "achados" desta nova edição:
Cada operação de M&A realizada em uma jurisdição da América Latina tem características próprias, que variam conforme o setor econômico envolvido e seu impacto regulatório, o perfil das partes — especialmente do comprador — e o caráter exclusivamente local ou transfronteiriçoda operação;
Atualmente, o comprador pode assumir diferentes perfis, como fundo soberano de investimento, fundo de private equity, multilatina ou family office, conforme o caso;
Não há uma única razão que justifique a estruturação da operação. Na prática, ela pode, por exemplo, decorrer do desinvestimento de uma multinacional ou da busca por novas participações de mercado;
Uma série de temas de "última geração" passou a integrar a agenda de due diligence jurídica e regulatória, entre eles ESG, compliance, governança corporativa, tratamento e privacidade de dados pessoais, antitruste e políticas de cibersegurança;
Um tema regulatório cuja aplicação se tornou decisiva para a realização de operações de M&A na região, com a aprovação de uma série de leis nacionais, é, sem dúvida, o controle prévio de concentrações econômicas — como ocorrerá, por exemplo, na Argentina a partir de novembro de 2026. Também são exemplos recentes o Uruguai e a Guatemala;
A estrutura dos contratos de compra e venda de ações (SPA), padronizada na região segundo o modelo anglo-saxão, passou a incorporar disposições também originadas na prática do Common Law, nos Estados Unidos e na Espanha, como a contratação de seguro de declarações e garantias e uma cláusula de ajuste de preço (ou earn-out), respectivamente;
O uso de inteligência artificial em due diligence de transações realizadas na região está cada vez mais disseminado;
É majoritária a tendência de prever no SPA o acesso à arbitragem comercial, local ou internacional, como meio de solução de controvérsias decorrentes de sua execução. Entre as vantagens apontadas estão a dispensa de exequatur para a execução da sentença arbitral, nos termos da Convenção de Nova York de 1958, e a interferência jurisdicional limitada no procedimento.
II - As "quatro vias" para a realização de uma "operação de M&A" na América Latina
Ao analisar esse tipo de transação comercial na região, não podemos ignorar uma série de características próprias que a definem.
Em linhas gerais, sua estrutura é determinada pelo que chamo de "quatro vias", que, por razões óbvias, precisamos conhecer para antecipar possíveis cenários de risco transacional que possam afetá-la adversamente.
Quais são essas "quatro vias" que caracterizam uma operação de M&A?
Seus protagonistas (ou "futuras partes contratantes"); a companhia-alvo, que atua como "terceira" em relação a eles; a própria transação, que pode estar sujeita a aprovações regulatórias, como a classificação como "ato de concentração econômica" nos termos da legislação local de defesa da concorrência; e, por fim, os "terceiros" que tenham estabelecido algum tipo de vínculo jurídico com a companhia-alvo e cuja atuação possa expô-la a responsabilidade — por exemplo, responsabilidade solidária trabalhista ou responsabilidade penal autônoma nos termos da legislação aplicável, especialmente em matéria de compliance corporativo.
Outra característica desse tipo de negócio é que sua formação e conclusão não são lineares nem automáticas. Na maioria dos casos, diante da padronização das etapas e da documentação utilizada, a formação do consentimento contratual se constrói por meio da conduta e da "intenção das partes contratantes", em observância ao princípio da boa-fé e aos deveres anexos de conduta, como lealdade, coerência, confiança, dever de informar e confidencialidade, entre outros.
Assim, o curso de uma operação de M&A, que, sem dúvida, apresenta uma estrutura "padronizada" sob a perspectiva da prática da advocacia corporativa latino-americana, normalmente passa por três etapas em linhas gerais: a preliminar ou pré-contratual, a contratual — que pode se dividir entre a assinatura do contrato e o fechamento — e a pós-contratual.
Vale ressaltar que a passagem de uma etapa para outra não necessariamente se concretiza na prática, diante da possibilidade de surgirem diversos conflitos ao longo do processo. Além disso, cada operação de M&A é única, dadas suas características próprias.
Para nós, "advogados locais" que assessoramos clientes nacionais ou estrangeiros na estruturação desse tipo de negócio, cada operação de M&A é, por si só, desafiadora. Ela exige não apenas conhecimento e experiência na elaboração da documentação, mas também um verdadeiro trabalho em equipe, com profissionais de diferentes áreas jurídicas e regulatórias, cuja contribuição será fundamental para agregar valor ao serviço prestado, tendo em vista os seguintes objetivos:
(a) obter informações relevantes — ou validá-las, conforme o caso — para conhecer a situação patrimonial da companhia-alvo, com seus pontos fortes e fracos;
(b) identificar possíveis cenários de risco patrimonial e regulatório que possam afetar adversamente a realização da operação;
(c) informar adequadamente os "achados materialmente adversos" identificados e seu impacto e, se possível, indicar as medidas necessárias para mitigá-los; e
(d) utilizar essas informações na futura negociação do contrato de transferência.
Além de exigir uma abordagem interdisciplinar no campo jurídico, uma operação de M&A também requer a participação de outros profissionais, em particular contadores, responsáveis pela revisão de questões contábeis e tributárias da companhia-alvo, como entidade contábil e contribuinte autônoma, e especialistas em finanças corporativas, responsáveis por sua avaliação econômico-financeira.
Na prática, os advogados que lideram a operação devem considerar algumas premissas. A seguir, apresento as que considero importantes.
Em primeiro lugar, é preciso definir qual interesse representaremos desde a estruturação da operação, especialmente durante a etapa de due diligence, cujas conclusões devem orientar a negociação do contrato de transferência.
Naturalmente, a estratégia de negociação e de proteção jurídica a ser adotada será diferente conforme o protagonista que assessoramos profissionalmente: o vendedor ou o potencial comprador.
Também é preciso considerar se a operação projetada será exclusivamente local ou internacional. É comum que, nesse tipo de negócio, advogados locais representem empresas estrangeiras que decidem desinvestir ou, alternativamente, fazem sua "primeira entrada" no mercado por meio da aquisição de participação societária em uma empresa nacional. Atualmente, ambos os cenários são viáveis.
Nesse sentido, diante de uma operação internacional, devemos observar e administrar adequadamente algumas circunstâncias relevantes decorrentes dessa característica.
Quando assessoramos juridicamente empresas globais de origem anglo-saxônica, o idioma da transação — especialmente o de sua documentação — será o inglês.
Essa é uma regra "não escrita", aceita mundialmente, que implica a aplicação de certos termos jurídicos originários do Common Law.
Esse é outro desafio para os advogados latino-americanos. Ao revisar documentos redigidos em inglês pelos advogados de uma empresa estrangeira que seja parte de uma operação local de M&A, é preciso garantir que seu conteúdo seja, em essência, compatível com o respectivo ordenamento jurídico.
III. Estruturas de operações de M&A na América Latina: share deals versus asset deals. Uma nova configuração do SPA sob a perspectiva da prática regional
Uma pergunta simples, mas decisiva, que devemos fazer ao cliente no início do trabalho é como será estruturada a operação de M&A projetada.
Em outras palavras, se o objeto será a venda ou a compra de uma participação societária de controle (ou "bloco de controle acionário"), que confira o "controle interno de direito" sobre uma companhia-alvo local, ou, alternativamente, um conjunto de ativos, um estabelecimento comercial ou um "fundo de comércio", que constitua uma "universalidade de fato" e que, nos termos da legislação local aplicável à operação na região, esteja sujeito, em sua maioria, a tratamento normativo específico.
A escolha de uma ou outra estrutura é fundamental para definir como a operação de M&A será implementada juridicamente.
A principal diferença entre a escolha de um ou outro formato é a seguinte: ao adquirir o "controle" de uma companhia e assumir a posição de novo sócio ou acionista controlador, o comprador "herda" indiretamente toda a sua história e, essencialmente, a totalidade de seus passivos — não apenas os conhecidos ou contabilizados, mas também os desconhecidos, mais comumente chamados de "passivos ocultos". Isso expõe o adquirente ao risco do "desconhecido", no pior cenário.
Já na compra de ativos, estruturada como estabelecimento comercial ou fundo de comércio, é possível limitar a assunção de determinados passivos ou créditos decorrentes da exploração pelo vendedor, especialmente os de natureza comercial. Isso não se aplica, porém, aos passivos trabalhistas e tributários, pelos quais o comprador responderia solidariamente.
Na prática de mercado, a grande maioria das operações de M&A é realizada atualmente por meio de transações envolvendo participações societárias ou, como dizem os anglo-saxões, share deals.
O mercado colombiano oferece evidências sólidas do que foi apontado acima.
Um estudo recente, intitulado "Deal Points 2025", elaborado pelo Semillero de Investigación Fusiones y Adquisiciones, da Faculdade de Direito da Universidad de Los Andes, e apresentado durante o "Cuarto Congreso M&A Colombia", informou que 79% das operações de M&A realizadas naquele mercado em 2024 foram estruturadas como transações envolvendo participações societárias, ou share deals.
Outra questão cuja resposta é crucial para que as partes negociem a alocação de seus respectivos riscos e responsabilidades decorrentes da transferência de uma participação societária de controle em uma companhia local é determinar o que o acionista ou sócio vendedor transfere. Em outras palavras, se ele transfere apenas essa posição ou se isso implica também a cessão de uma parcela do patrimônio social.
Essa questão foi dirimida pela jurisprudência comercial da Capital Federal da Argentina, em decisão que concluiu que:
"...No contrato de compra e venda de um ‘bloco de controle acionário’, o vendedor não garante a situação patrimonial da sociedade, pois o alienante transfere apenas seus direitos de sócio, e não uma parcela do patrimônio da sociedade, salvo se houver pacto expresso que vincule as ações ou participações transferidas ao patrimônio e estabeleça um regime de garantia nesse sentido...".
Em outras palavras, a ratio subjacente a essa decisão pode ser interpretada no sentido de que a definição da assunção e, conforme o caso, da transferência de riscos e responsabilidades decorrentes da cessão de um patrimônio social ganha maior relevância, especialmente porque esse tipo de pacto é, em essência, atípico e inominado.
Essa foi precisamente a posição que apresentei em uma comunicação, presencialmente, durante o XVI Congresso Argentino e XII Ibero-Americano de Direito Societário e da Empresa, organizado pela Faculdade de Direito da Universidad Nacional de Tucumán, de 17 a 20 de setembro de 2025.
Nesse trabalho, sustentei que, embora a nova codificação unificada tenha reconhecido a aplicação subsidiária das normas que regem a compra e venda aos contratos cujo objeto seja a transferência da titularidade de valores mobiliários mediante pagamento em dinheiro, não concordava com a solução de tentar submeter, ao menos parcialmente, às regras de um contrato tradicional, como a compra e venda, esse formato padronizado globalmente, cuja construção também resulta da aplicação do pacta sunt servanda em sua máxima expressão.
Com base na abordagem "disruptiva" que apresentei nessa comunicação, inspirada no Direito Comparado, sustento que a doutrina consagrada pela decisão mencionada deve ser atualizada. Assim, o regime de riscos e responsabilidades decorrentes da transferência de uma participação societária de controle deve ser estabelecido, como regra, à margem do Direito Civil tradicional e em paralelo a ele, ressalvadas as normas imperativas ou de ordem pública que não podem ser afastadas pela autonomia da vontade das partes contratantes.
Para fundamentar minha proposta, recorri a uma série de opiniões doutrinárias de diferentes jurisdições ibero-americanas, especialmente da Espanha, do Peru e da Colômbia.
Nesse sentido, o modelo colombiano adotou essa posição "vanguardista" quando a Câmara de Cassação Civil da Corte Suprema de Justiça proferiu uma decisão que reproduziu o entendimento adotado 25 anos antes pela Câmara Comercial no caso "Rocha c/Puente".
Nesse precedente da Justiça colombiana, decidiu-se que, em uma compra e venda de ações, a regra geral é que o objeto vendido são as ações, e não a companhia subjacente. Por isso, segundo a Corte Suprema, o comprador só pode reclamar por evicção ou vícios ocultos das ações; assim, os prejuízos sofridos pela companhia não são passíveis de indenização. De acordo com a ratio da decisão, era indispensável que as partes incluíssem um "pacto de indenidade" para ampliar o regime de responsabilidades, pois a companhia não estava coberta.
Outra opinião doutrinária, em linha com o que foi exposto, apontou que a importância das "declarações e garantias" está justamente em vincular o negócio jurídico ao valor real da companhia e, assim, estender ao vendedor a obrigação de responder pelo patrimônio da sociedade que aliena. Acrescentou que, como não existe um regime geral de responsabilidades na compra e venda de ações que inclua considerações sobre o patrimônio da companhia, as partes devem observar rigorosamente o regime que pactuarem no contrato para esse fim. Assim, em um contrato de compra e venda de ações, as cláusulas que as partes estipularem sobre a responsabilidade do vendedor não são apenas a lei entre elas: são a única lei aplicável às partes.
IV. Conclusão. O advogado corporativo especializado na estruturação de operações de M&A na América Latina não nasce pronto: ele se constrói
Ao longo da minha trajetória na advocacia, especializar-me na prática desse tipo de transação foi, sem dúvida, um processo contínuo de aprendizagem e treinamento profissional, que ainda está em curso.
Para estudantes de Direito prestes a se formar e advogados nos primeiros anos de carreira que pretendam seguir uma trajetória corporativa, demonstrar conhecimento prático e experiência para atuar em uma operação de M&A é, sem dúvida, um objetivo a ser perseguido.
Nesse sentido, devemos nos perguntar quais são as principais ferramentas para adquirir conhecimento e uma sólida especialização e, assim, tornar-se um futuro líder na estruturação e realização dessas operações, seja como advogado "in-house" — responsável pelo departamento jurídico interno de uma empresa de médio ou grande porte —, seja em escritórios de advocacia reconhecidos internacionalmente, que normalmente oferecem esse tipo de serviço profissional.
Não tenho uma única resposta para essa pergunta.
Na minha opinião, há várias formas de estudar e se capacitar.
Uma excelente forma de aprender é integrar equipes lideradas por um ou mais sócios ou profissionais de referência de escritórios de advocacia ("full service"), nas áreas em que prestam assessoria, representando um dos protagonistas da operação.
Há, naturalmente, outras alternativas, como fazer cursos, treinamentos e capacitações para obter informações práticas e adequadas sobre como estruturar uma transação com essas características, identificar a documentação a ser elaborada em cada etapa e conhecer os principais riscos a que ela pode estar exposta.
Nos últimos cinco anos, tive a oportunidade — e o desafio — de capacitar e treinar profissionalmente mais de 500 advogados de 13 países da América Latina sobre esse tema.
Outra possibilidade é criar uma rede de networking com um tutor ou mentor que, por meio do contato, possa compartilhar sua experiência, seus ensinamentos e conselhos e ajudar a traçar um roteiro para que os beneficiários alcancem seus objetivos.
Também é importante mencionar outra ferramenta, que vai além do conhecimento e da experiência profissional na realização desse tipo de operação. Para atuar com eficiência, o advogado que se dedica à assessoria em operações de M&A deve desenvolver, na interação com clientes e colegas, uma série de "habilidades interpessoais", como comunicação assertiva, inteligência emocional, gestão eficiente do tempo, empatia, resiliência, gestão de equipes, flexibilidade na tomada de decisões e equilíbrio entre trabalho e vida pessoal (work-life balance), entre outras.
Esperamos que este conteúdo seja de interesse dos colegas que queiram ampliar seus conhecimentos e fortalecer sua atuação profissional na estruturação e liderança desse tipo de negócio no mundo corporativo.
Sem dúvida, o desafio continua aberto a todos.
Para dúvidas ou comentários sobre o conteúdo deste artigo e para obter informações sobre meu curso de treinamento e formação profissional, oferecido a distância e in-house para escritórios de advocacia e empresas com presença ativa na América Latina, "Estrutura de um M&A Deal", entre em contato pelo seguinte e-mail: Rodolfo.papa@latincounsel.com
Rodolfo G. Papa
Correspondente da LATIN COUNSEL na Argentina
E-mail: Rodolfo.papa@latincounsel.com