Notícia · Spain
Pérez-Llorca e IE analisam a nova regulamentação europeia de sustentabilidade
Pérez-Llorca realizou em Madri uma nova sessão da Cátedra Pérez-Llorca/IE, intitulada "A reforma das Diretivas CSRD e CSDDD: um novo marco para as informações sobre sustentabilidade e a diligência devida empresarial".
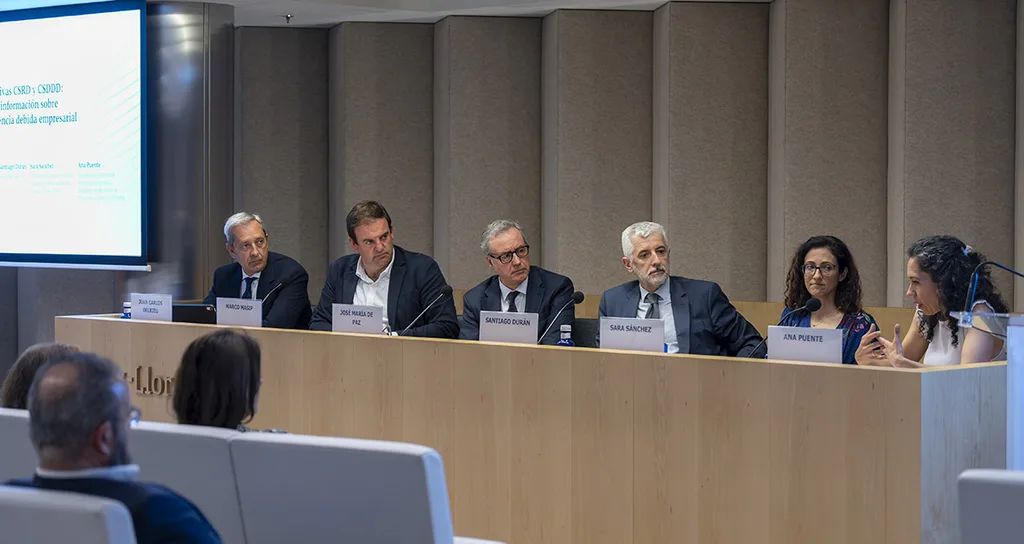
Pérez-Llorca realizou em Madri uma nova sessão da Cátedra Pérez-Llorca/IE, intitulada "A reforma das Diretivas CSRD e CSDDD: um novo marco para as informações sobre sustentabilidade e a diligência devida empresarial". O encontro analisou o cenário jurídico resultante da publicação da Diretiva 2026/470 no Jornal Oficial da União Europeia, em 26 de fevereiro de 2026.
A sessão foi moderada por José María de Paz, sócio de ESG e Regulação da Mudança Climática da Pérez-Llorca, e contou com a participação de Ana Puente, subdiretora-geral de Finanças Sustentáveis e Digitais do Ministério da Economia, Comércio e Empresa; Santiago Durán, presidente do Instituto de Contabilidade e Auditoria de Contas (ICAC); Juan Carlos Delrieu, diretor do Escritório ASG do Banco de Espanha; Marco Masip, diretor de Estratégia ESG e Relatórios da Telefónica; e Sara Sánchez, professora associada e diretora do Departamento de Direito Privado da IE Law School.
Durante o evento, os participantes analisaram como a Diretiva 2026/470 reduz o alcance de determinadas obrigações de sustentabilidade corporativa e introduz mudanças relevantes na disponibilidade e na qualidade das informações. O debate se concentrou na simplificação normativa das Diretivas CSRD e CSDDD e na redução substancial do número de empresas sujeitas a obrigações de reporte.
A mesa-redonda também abordou as consequências técnicas e jurídicas decorrentes da reforma. Santiago Durán alertou para os riscos de revisar um marco regulatório antes de sua plena aplicação e observou que a redução do alcance e as limitações à verificação levantam dúvidas sobre a capacidade do sistema de oferecer uma imagem fiel e consistente das informações de sustentabilidade.
Por sua vez, Sara Sánchez analisou as implicações jurídicas da reforma para o regime de diligência devida empresarial e destacou que o processo de simplificação representa uma profunda reconfiguração do regime de responsabilidade civil. Segundo ela, a fragmentação das normas aplicáveis pode aumentar a complexidade e a insegurança jurídica para as empresas.
Os participantes também examinaram as consequências da redução do perímetro regulatório, que poderia situar o número de empresas obrigadas a reportar informações de sustentabilidade em uma faixa aproximada de 300 a 600. Também concordaram que a sucessão de mudanças regulatórias antes que o marco inicial pudesse ser plenamente implementado gerou incerteza e dificultou o planejamento empresarial.
Juan Carlos Delrieu destacou as implicações que a menor disponibilidade de informações pode ter para a supervisão financeira e a gestão de riscos. Ressaltou que a simplificação da divulgação de informações de sustentabilidade não deve ser interpretada como desregulamentação e alertou que a redução do reporte corporativo pode limitar os dados de que as instituições financeiras precisam para identificar, mensurar e gerir riscos, com possíveis implicações para a estabilidade financeira.